တိုကျို၊ ဩဂုတ် ၆ ရက် (ဆင်ဟွာ)
ဂျပန်ဘဏ္ဍာရေးဝန်ကြီး Katayama Satsuki က ဂျပန်နှင့် အမေရိကန် နှစ်နိုင်ငံတို့သည် နိုင်ငံခြားငွေလဲလှယ်နှုန်း စျေးကွက်ကို ပူးတွဲဝင်ရောက်စွက်ဖက်ခဲ့ပြီးဖြစ်ကြောင်း မကြာသေးမီက အတည်ပြုခဲ့သည်။ ယင်းမှာ ၂၀၁၁ ခုနှစ် ဂျပန်နိုင်ငံ အရှေ့ပိုင်း ငလျင်ကြီးအလွန် နှစ်နိုင်ငံ ပူးတွဲဝင်ရောက်စွက်ဖက်ခဲ့ကြပြီးနောက် ဂျပန်နှင့် အမေရိကန်တို့အနေဖြင့် ၁၅ နှစ်အကြာတွင် ငွေလဲလှယ်နှုန်းကို ထပ်မံ၍ ပူးတွဲဝင်ရောက်စွက်ဖက်ခြင်း ဖြစ်ပေသည်။
သုံးသပ်သူများက ယခုအကြိမ် ငွေလဲလှယ်မှုဈေးကွက်ကို ဂျပန်-အမေရိကန် ပူးတွဲဝင်ရောက်စွက်ဖက်မှုသည် နှစ်ဖက် “လက်တွဲဆောင်ရွက်မှု” မှတစ်ဆင့် ပြင်းထန်သော မူဝါဒဆိုင်ရာ အချက်ပြမှုကို ထုတ်လွှင့်ရန်နှင့် စျေးကွက်အတွင်း ယန်းငွေအပေါ် ဆက်လက် အဆိုးမြင်နေမှုကို ဟန့်တားရန် ရည်ရွယ်ခြင်း ဖြစ်ကြောင်း ယူဆကြသည်။ သို့သော် ပူးတွဲဝင်ရောက်စွက်ဖက်မှုသည် ယန်းငွေ ရေရှည် လျော့ရဲလာသည့် အခြေအနေကို ပြောင်းလဲရန် ခဲယဉ်းစေရုံသာမက တစ်ချိန်တည်းတွင်ပင် ဂျပန်နိုင်ငံ၏ မူဝါဒ ချိန်ညှိဆောင်ရွက်ရမည့် ဖိအားများကိုလည်း ပိုမိုကြီးမားလာစေနိုင်ပေသည်။
“ပူးပေါင်းဆောင်ရွက်မှုဖြင့် ဖြစ်နိုင်ခြေအလားအလာကို အပေးအယူလုပ်ခြင်း”
၂၀၂၂ ခုနှစ်မှစ၍ ဂျပန်အစိုးရနှင့် ဗဟိုဘဏ်သည် အရင်းအနှီး ကြီးကြီးမားမား ထည့်ဝင်ကာ ငွေလဲလှယ်မှုဈေးကွက်ကို စွက်ဖက်ခဲ့သော်လည်း ဂျပန်-အမေရိကန် အတိုးနှုန်းထား ကွာခြားမှု၊ အမြတ်ထုတ်အရောင်းအဝယ်လုပ်မှု စသည့် ဂျပန်ယန်းငွေ တန်ဖိုးကျဆင်းစေရန် တွန်းပို့သည့် ဖွဲ့စည်းပုံ အကြောင်းရင်းမှာ ပြောင်းလဲခြင်းမရှိသောကြောင့် ဂျပန်ယန်းငွေ တန်ဖိုးကျဆင်းသည့် အလားအလာကို တားဆီးမရ ဖြစ်ခဲ့သည်။ ယခုနှစ် ဇူလိုင်လကုန်တွင် ဂျပန်ယန်းငွေ လဲလှယ်နှုန်းသည် အချိန်အတိုင်းအတာတစ်ခုအတွင်း တစ်ဒေါ်လာလျှင် ဂျပန်ယန်းငွေ ၁၆၄ နီးပါးအထိ ရှိလာခဲ့သည်။
တစ်ဖက်သတ်စွက်ဖက်ခြင်း၏ ထိရောက်မှု အကန့်အသတ်ရှိခြင်းမှာ ဈေးကွက်က ယန်းငွေနှင့် ဂျပန်စီးပွားရေးအပေါ် အနုတ်လက္ခဏာခန့်မှန်းချက်များကို ထင်ဟပ်ခဲ့သည်။ ထိုကဲ့သို့သော အခြေအနေမျိုးတွင် ဂျပန်က အမေရိကန်ဘက်သို့ လှည့်၍ ငွေလဲလှယ်မှုဈေးကွက်ကို ညှိနှိုင်းစွက်ဖက်ရန် အကူအညီတောင်းခြင်းသည် ဈေးကွက်ကို ပို၍ အားကောင်းသော မူဝါဒ သတင်းစကားပါးရန် မျှော်လင့်နေခြင်း ဖြစ်သည်။
ဧရာမ ပမာဏ အရင်းအနှီးထည့်ဝင်ခြင်းက ထိရောက်မှု မရှိခြင်းကြောင့် ဂျပန်ဗဟိုဘဏ်က ယန်းငွေ တည်ငြိမ်စေရန် မဖြစ်မနေ အတိုးနှုန်းတိုးမြှင့်ရမည်ဖြစ်ရာ ယင်းသည် ဂျပန်၏ ကြွေးမြီဝန်ထုပ်ဝန်ပိုးကို မုချမသွေ ပို၍ လေးလံစေပြီး ဘဏ္ဍာရေးလူးသာလွန့်သာအခြေအနေကို ကျဉ်းကျပ်စေမည်ဖြစ်သည်။ ဂျပန်ဘက်ကမူ ဂျပန်-အမေရိကန် ပူးတွဲစွက်ဖက်မှုက လက်ရှိဘဏ္ဍာရေးအခြေအနေကို ထိခိုက်ခြင်းမရှိသည့် အခြေအနေမျိုးအောက်တွင် ယန်းငွေ တန်ဖိုး ဆက်လက်ကျဆင်းနေသည်ကို တားဆီးနိုင်ပြီး “ပူးပေါင်းဆောင်ရွက်မှုဖြင့် ဖြစ်နိုင်ခြေအလားအလာကို အပေးအယူလုပ်ခြင်း” ပြုရန် ဂျပန်ကို ထောက်ကူပေးခြင်းဖြင့် လက်ရှိရင်ဆိုင်နေရသည့် ရှုပ်ထွေးသောဘဏ္ဍာရေးအခင်းအကျင်းကို ပြေလျော့နိုင်စေရန် မျှော်လင့်သည်။
အမေရိကန်ဘက်က ဆိုရသော် ယန်းငွေ အတက်အကျကြမ်းနေခြင်းနှင့် ရေရှည် အကျိုးအမြတ်နှုန်းထားနည်းပါးနေခြင်းက အမေရိကန်နိုင်ငံ၏ စီးပွားရေး အကျိုးစီးပွားနှင့် ကိုက်ညီမှု မရှိပေ။ အထူးသဖြင့် ဂျပန်က အမေရိကန်ငွေချေးစာချုပ်များကို ထုတ်ရောင်းပါက အမေရိကန်ငွေချေးစာချုပ်အမြတ်နှုန်းထားကို အကြီးအကျယ် ကယောက်ကယက် ဖြစ်စေလိမ့်ပေမည်။ ဂျပန်နှင့် ပူးတွဲ၍ ဈေးကွက်ကို ပြင်းထန်သည့်သတင်းစကားပါးခြင်းက ဂျပန်ယန်းငွေ ကျဆင်းမှုအပေါ် အမေရိကန်၏ အန္တရာယ် ဟူသော ခံစားချက်ကို ဖော်ပြခြင်းလည်း ဖြစ်သည်။
သို့သော် အမေရိကန်၏ ပါဝင်မှုကြောင့် ဂျပန်နိုင်ငံ၏ ငွေလဲလှယ်နှုန်းကို ကိုယ်တိုင်တည်ငြိမ်အောင် ထိန်းသိမ်းနိုင်စွမ်းအပေါ် စျေးကွက်က သံသယဝင်မှု ဖြစ်လာစေသည်။ Mitsubishi UFJ Securities ၏ ထိပ်တန်း မဟာဗျူဟာပညာရှင် Daisaku Ueno က ဤလှုပ်ရှားမှုသည် အမေရိကန်၏ အကူအညီမပါဘဲ ယန်းငွေတန်ဖိုး ကျဆင်းမှုကို ဂျပန်နိုင်ငံအနေဖြင့် မတားဆီးနိုင်တော့သည့် နိုင်ငံတစ်ခုအဖြစ်သို့ တဖြည်းဖြည်း ရောက်ရှိလာနေပြီဟူသော အမြင်တစ်ရပ်ကို စျေးကွက်တွင် ဖြစ်ပေါ်စေနိုင်ကြောင်း ပြောကြားခဲ့သည်။
ပြဿနာ၏ အပေါ်ယံလက္ခဏာကို ကုစားရန် လွယ်ကူသော်လည်း အရင်းခံကို အမြစ်ပြတ် ကုစားရန် ခဲယဉ်း
ဂျပန်-အမေရိကန်၏ ငွေလဲဈေးကွက်ကို ပူးတွဲစွက်ဖက်မှုက အချိန်တိုအတွင်းတွင် ဂျပန်ယန်းငွေ လဲလှယ်နှုန်းကို အတိုင်းအတာတစ်ခုအထိ အထောက်အကူ ဖြစ်စေရာ ယန်းငွေ လဲလှယ်နှုန်းမှာ နှစ်ပေါင်း ၄၀ နီးပါး နိမ့်ပါးနေရာမှ တန်ပြန်ဦးမော့ပြီး အချိန်အတိုင်းအတာတစ်ခုအတွင်း ကန်ဒေါ်လာ တစ်ဒေါ်လာလျှင် ဂျပန်ယန်းငွေ ၁၅၅ နီးပါးအထိ မြင့်တက်ခဲ့သည်။ သို့သော် ဈေးကွက်သုံးသပ်သူများက ယခုအကြိမ် ပူးတွဲလှုပ်ရှားမှုသည် ဂျပန်ယန်းငွေအတွက် “အချိန် အချို့ကိုသာရယူ” ပေးနိုင်မည် ဖြစ်ပြီး ယန်းငွေ ရေရှည် ချည့်နဲ့နေမှုကို တစ်ဆစ်ချိုးပြောင်းလဲလိုပါက စမ်းသပ်မှု အထပ်ထပ်နှင့် ရင်ဆိုင်နေရဆဲဖြစ်သည်ဟု ယူဆသည်။
“စွက်ဖက်မှုအစီအမံက ပြဿနာရဲ့ အပေါ်ယံလက္ခဏာကိုသာ ကုစားတာပါ၊ ပင်ကိုအရင်းခံကနေ ငွေလဲနှုန်းထား အလားအလာကို ပြောင်းလဲလိုက်တာမဟုတ်ဘူး ”
ဂျပန် သုတေသနအဖွဲ့အစည်းတစ်ခုဖြစ်သော Gaitame.Com ၏ အကြီးတန်း ငွေလဲလှယ်နှုန်း လေ့လာသုံးသပ်သူ Takuya Kanda က အာရှတိုက် ဘဏ္ဍာရေးအကျပ်အတည်းကာလတွင် ဂျပန်ယန်းငွေတန်ဖိုး ကျဆင်းမှုက အဆက်မပြတ် ဆိုးရွားလာခဲ့ရာ ဂျပန်နှင့် အမေရိကန် အနေဖြင့်လည်း ငွေလဲဈေးကွက် စွက်ဖက်မှုကို ညှိနှိုင်းဆောင်ရွက်ခဲဖူးကြောင်း၊ သို့သော် ကာလတိုအတွင်းသာ ယန်းငွေ လဲလှယ်နှုန်းကို တည်ငြိမ်စေခဲ့ပြီး ယန်းငွေ တစ်ဆင့်တိုး တန်ဖိုးကျဆင်းမှုကိုမူ မတားဆီးနိုင်ခဲ့ကြောင်း ပြောကြားခဲ့သည်။
Standard Chartered ဘဏ်၏ လေ့လာသုံးသပ်သူ Hirofuku Ezawa က သွင်းကုန်လုပ်ငန်းများ၏ ကန်ဒေါ်လာ ဝယ်ယူလိုသည့် လက်တွေ့ လိုအပ်ချက်မှာ အားကောင်းနေဆဲဖြစ်ပြီး ယန်းငွေလဲလှယ်နှုန်းကို ကန်ဒေါ်လာ တစ်ဒေါ်လာလျှင် ယန်းငွေ ၁၆၀ ဝန်းကျင်သို့ ပြန်လည်ကျဆင်းသွားစေရန် တွန်းအားပေးနိုင်ဖွယ်ရှိသည်ဟု ယူဆသည်။
အမှန်စင်စစ်တွင်မူ ဂျပန်ယန်းငွေ ကြုံတွေ့နေရသည့် အခက်အခဲမှာ ဈေးကွက်၌ အမြတ်အစွန်းရရန် တွက်ချက်စွန့်စားမှုများကြောင့် လုံးလုံးလျားလျား မဟုတ်ပေ။ လက်ရှိ ယန်းငွေတန်ဖိုးကျဆင်းနေခြင်းသည် အမြတ်အစွန်းရရန် တွက်ချက်စွန့်စားမှုသက်သက်က တွန်းအားပေးနေခြင်းမဟုတ်ဘဲ ၎င်း၏နောက်ကွယ်တွင် ဂျပန်နိုင်ငံ၏ ဘဏ္ဍာရေးမူဝါဒနှင့် ငွေကြေးမူဝါဒ ယုံကြည်မှု ကျဆင်းလာခြင်း၊ ဂျပန်အရင်းအနှီးများ ပြင်ပသို့ စီးထွက်ခြင်း စသည့် နက်ရှိုင်းသော အကြောင်းရင်းများ ရှိနေကြောင်း Daisaku Ueno က သုံးသပ်သည်။
ထို့အပြင် ဈေးကွက်သုံးသပ်သော အဖွဲ့အစည်းအချို့ကလည်း အမေရိကန်အနေဖြင့် ယန်းငွေကို အပြည့်အဝ ကျားကန်ပံ့ပိုးပေးမည် မဟုတ်ကြောင်း၊ အဘယ်ကြောင့်ဆိုသော် အကယ်၍ ဆက်လက် ပါဝင်စွက်ဖက်နေမည်ဆိုပါက အမေရိကန်-ဂျပန် ကုန်သွယ်ရေး လှုပ်ရှားမှုပြောင်းလဲသွားခြင်း၊ “အမေရိကန်ကို ရောင်းချခြင်း” ခံစားချက် မြင့်တက်လာခြင်း၊ ငွေကြေးစျေးကွက်အတက်အကျဖြစ်မှု စသည်တို့သည် အမေရိကန်နိုင်ငံအတွက် အကျိုးမရှိသည့်ဘက်သို့ ဦးတည်သွားနိုင်သောကြောင့် ဖြစ်ကြောင်း ဖော်ပြခဲ့သည်။
မူဝါဒ ဖိအား ကြီးမားလာခြင်း
ဂျပန်-အမေရိကန် ပူးတွဲ စွက်ဖက်မှု ပြုလုပ်ပြီးနောက် ဂျပန် ရင်ဆိုင်နေရသည့် မူဝါဒချိန်ညှိမှုဖိအားသည် တစ်ဆင့်တိုးမြင့်လာနိုင်ပေသည်။ အမေရိကန် “လက်ကမ်းကူ” ပြီးနောက် ဂျပန်အနေဖြင့် တစ်မျိုးတစ်မည်သော “ကျေးဇူးဆပ်မှု” ပြုရန် လိုအပ်နိုင်ကြောင်း ရိုက်တာသတင်းတွင် ထောက်ပြထားသည်။
Fukuoka Financial Group ၏ ထိပ်တန်း မဟာဗျူဟာပညာရှင် Toru Sasaki က ဂျပန်နိုင်ငံအနေဖြင့် အမေရိကန်၏ ကျားကန်ပေးမှုကို ရရှိပြီးနောက် ဂျပန်ဗဟိုဘဏ်က အတိုးနှုန်းကို အဆောတလျင် တိုးမြှင့်ပေးရမည့် အမေရိကန်၏ မျှော်လင့်ချက်ကိုလည်း တုံ့ပြန်ရန်လိုအပ်ရာ စက်တင်ဘာလတွင် အတိုးနှုန်းတိုးမြှင့်ခြင်းသည် “မုချ ရွေးချယ်ရမည့်အရာ” တစ်ရပ် ဖြစ်လာနိုင်ခြေရှိကြောင်း ပြောကြားခဲ့သည်။
ဈေးကွက်က လက်ရှိတွင် ဂျပန်ဗဟိုဘဏ်၏ အတိုးနှုန်း ကြိုတင်တိုးမြှင့်မှုအပေါ် ခန့်မှန်းချက်မှာ မြင့်တက်လျက်ရှိသည်။ ဂျပန် Totan သုတေသနကုမ္ပဏီမှ ထုတ်ပြန်သော အချက်အလက်များအရ ဩဂုတ် ၃ ရက်အထိ စျေးကွက်က စက်တင်ဘာလတွင် ဂျပန်ဗဟိုဘဏ်က အတိုးနှုန်းတိုးမြှင့်မည့် ဖြစ်နိုင်ခြေမှာ ၅၂ ရာခိုင်နှုန်း ရှိမည်ဟု မျှော်မှန်းထားပြီး ၎င်းသည် ဇူလိုင်လ ၃၁ ရက် ၏ ၃၁ ရာခိုင်နှုန်းနှင့်နှိုင်းယှဉ်ပါက လျင်မြန်စွာ မြင့်တက်လာခြင်း ဖြစ်သည်။
ငွေလဲနှုန်းထား စွက်ဖက်ခြင်းသည် ရေတို ဈေးကွက်ခံစားချက်ကိုသာ ပြောင်းလဲနိုင်ပြီး မူဝါဒချိန်ညှိမှုကိုမူ အစားထိုး၍ မရချေ။ Nomura သုတေသနဌာန စီးပွားရေးပညာရှင် Takahide Kiuchi က ယန်းငွေ တန်ဖိုးကျဆင်းသည့်အနေအထားကို အမှန်တကယ် ပြောင်းလဲချင်ပါက ဘဏ္ဍာရေး ယိုယွင်းလာမှုအပေါ် စျေးကွက်၏ စိုးရိမ်ပူပန်မှုများကို ပြေလျော့စေရန်အတွက် ဂျပန်အနေဖြင့် ဘဏ္ဍာရေး ပြုပြင်ပြောင်းလဲမှုလုပ်ရန်နှင့် တည်ငြိမ်သည့် ဘဏ္ဍာအရင်းအမြစ် ရှာတွေ့ရန် လိုအပ်ကြောင်း၊ သို့သော် လက်ရှိ ပြဿနာပေါင်းစုံပတ်လည်ဝိုင်းနေသည့် ဂျပန်အစိုးရအတွက်ဆိုရလျှင် အချိန်တိုအတွင်း ဘဏ္ဍာရေးဆိုင်ရာစည်းမျဉ်းစည်းကမ်းများကို တင်းတင်းကျပ်ကျပ်လိုက်နာကာ သက်ဆိုင်ရာ မူဝါဒများကို ချိန်ညှိနိုင်မည်လော ဆိုသည်မှာ အတော်ပင် မေးခွန်းထုတ်ဖွယ်ဖြစ်နေဆဲဖြစ်ကြောင်း ထောက်ပြပြောကြားခဲ့သည်။ (Xinhua)
--------------------------------------------------------------------------------------
(Chinese Version)
国际观察|日本能靠美国拯救日元吗
新华社东京8月5日电 题:日本能靠美国拯救日元吗
新华社记者李诗萌 蓝建中
日本财务大臣片山皋月日前确认,日美两国已联合干预外汇市场。这是继2011年东日本大地震后双方联合干预汇市以来,日美时隔15年再次联合干预。分析人士认为,此次日美联合干预汇市,意图借助双边“联手”释放强烈的政策信号,以遏制市场持续看空日元。然而,联合干预难改日元长期走弱趋势,同时还可能加大日本政策调整的压力。
“以合作换空间”
2022年以来,日本政府和央行多次投入巨资干预汇市,但由于日美利差、套利交易等推动日元贬值的结构性因素没有改变,无法阻止日元贬值的趋势。今年7月下旬,日元汇率一度逼近1美元兑164日元的水平。
单方面干预效果有限,体现了市场对于日元和日本经济的负面预期。在此背景下,日本转而寻求美国协调干预汇市,正是希望向市场发出更强政策信号。
由于巨额资金投入没有收效,日本央行要稳定日元就必须加息,势必导致日本债务负担加重,挤压财政空间。日方希望,日美联合干预能够在不损害当前财政状况的前提下阻止日元继续贬值,帮助日本“以合作换空间”,缓解当前面临的复杂财政局面。
从美国方面来说,日元的剧烈波动和长时间维持较低利率不符合美国经济利益,特别是日本若抛售美债将引发美债收益率大幅波动。与日方联合向市场发出强烈信号,也显示出美国对日元下滑的危机感。
然而,美国参与引发市场对日本自身稳定汇率能力的质疑。三菱日联摩根士丹利证券首席策略师植野大作说,此次行动可能让市场形成一种印象,即日本逐渐成为一个没有美国帮助就无法阻止日元贬值的国家。
治标易治本难
日美联合干预外汇市场在短时间内对日元汇率形成一定支撑,日元汇率从近40年低位反弹,并一度升至1美元兑155日元附近。但市场人士普遍认为,此次联合行动只能为日元“争取部分时间”,想要扭转日元长期弱势仍面临多重考验。
“干预终究只是治标,本身并没有从根本上改变汇率走势。”日本研究机构外汇在线公司高级外汇分析师神田卓也表示,亚洲金融危机时期,日元贬值不断加剧,日美也曾经协调干预汇市,但仅在短期内稳定了日元汇率,没能阻止日元进一步贬值。
渣打银行分析师江泽福纮认为,进口企业买入美元的实际需求仍然强劲,可能推动日元汇率回落至1美元兑160日元附近。
事实上,日元面临的困境并不完全是市场投机行为导致的。植野分析,当前日元贬值并非单纯由投机资金推动,其背后存在日本财政政策和货币政策可信度下降、日本资金持续外流等深层次因素。
另外,有市场分析机构表示,美国不会全力托底日元,因为如果持续参与干预,美日贸易动态变化、“卖出美国”情绪升温、金融市场波动等都会朝着不利于美国的方向发展。
政策压力增大
在日美联合干预后,日本面临的政策调整压力可能进一步上升。路透社在报道中指出,美国“出手”之后,日本可能需要付出某种“回报”。
福冈金融集团首席策略师佐佐木融说,日本在获得美国支持后,也需要回应美国希望日本央行提前加息的期待,有可能导致9月加息成为“必选项”。
市场当前对日本央行提前加息的预期正在升温。日本东短研究公司公布的数据显示,截至3日,市场预计9月日本央行加息的概率为52%,较7月31日的31%迅速上升。
汇率干预只能改变短期市场情绪,无法替代政策调整。野村综合研究所经济学家木内登英指出,要真正扭转日元贬值趋势,日本需要财政改革、找到稳定财源,以缓解市场对财政恶化的担忧。不过,对于当前麻烦缠身的日本政府来说,能否在短期内严格遵守财政纪律、调整相关政策仍存在较大疑问。(完)
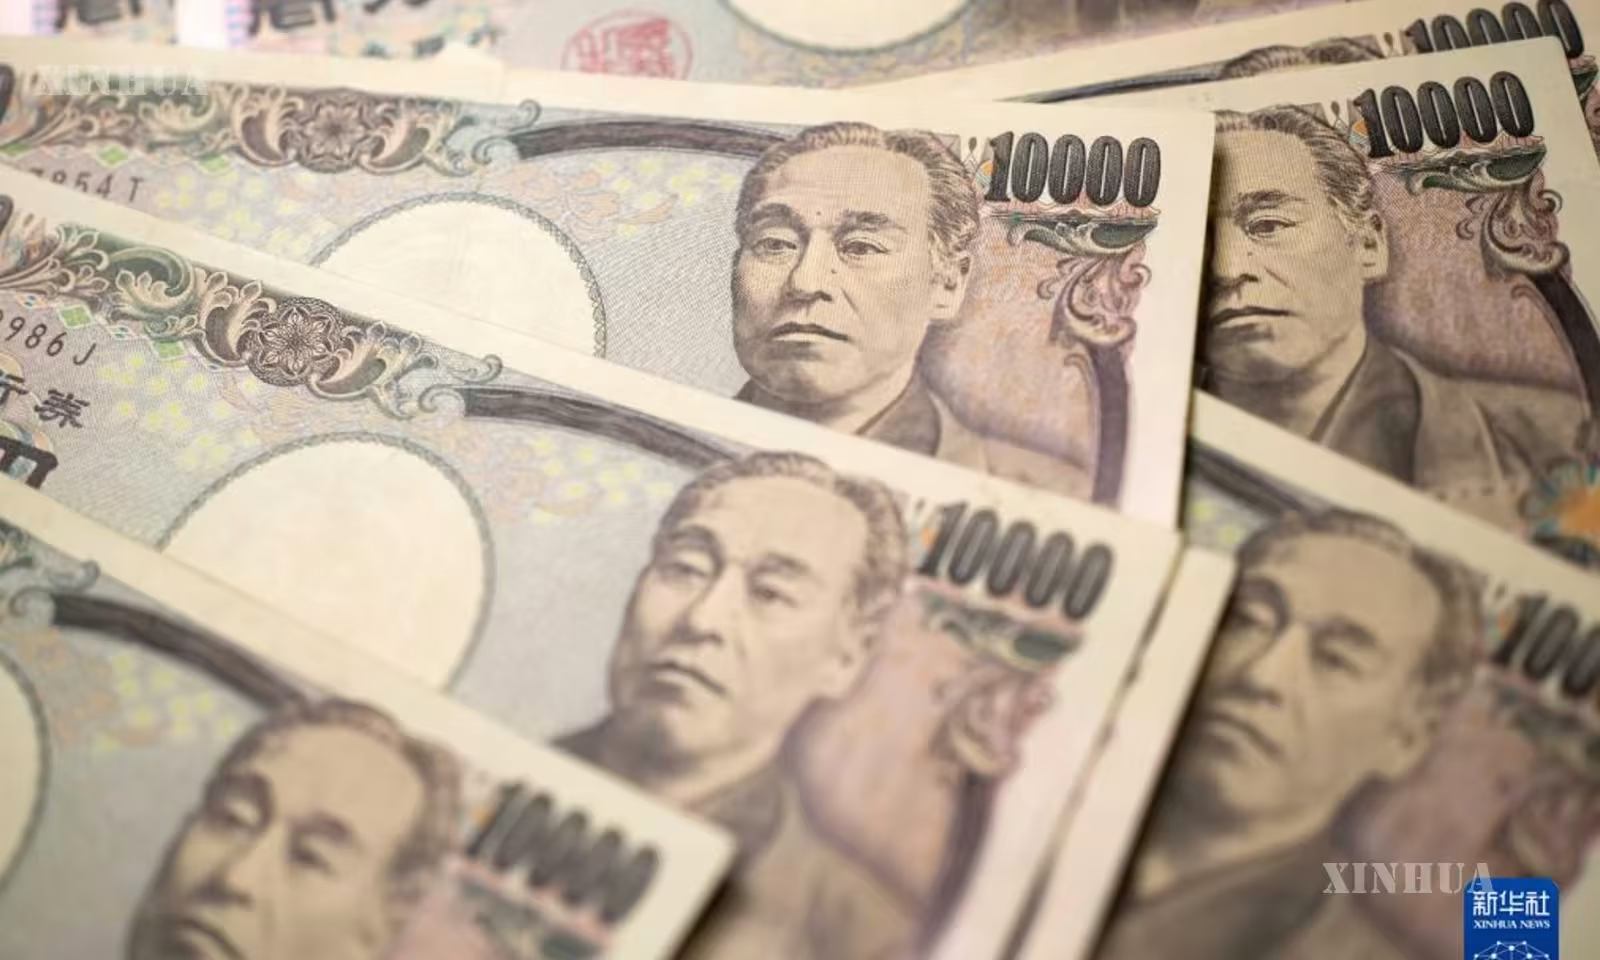
1. 这是2022年4月20日在日本东京拍摄的日元纸币。新华社记者 张笑宇 摄
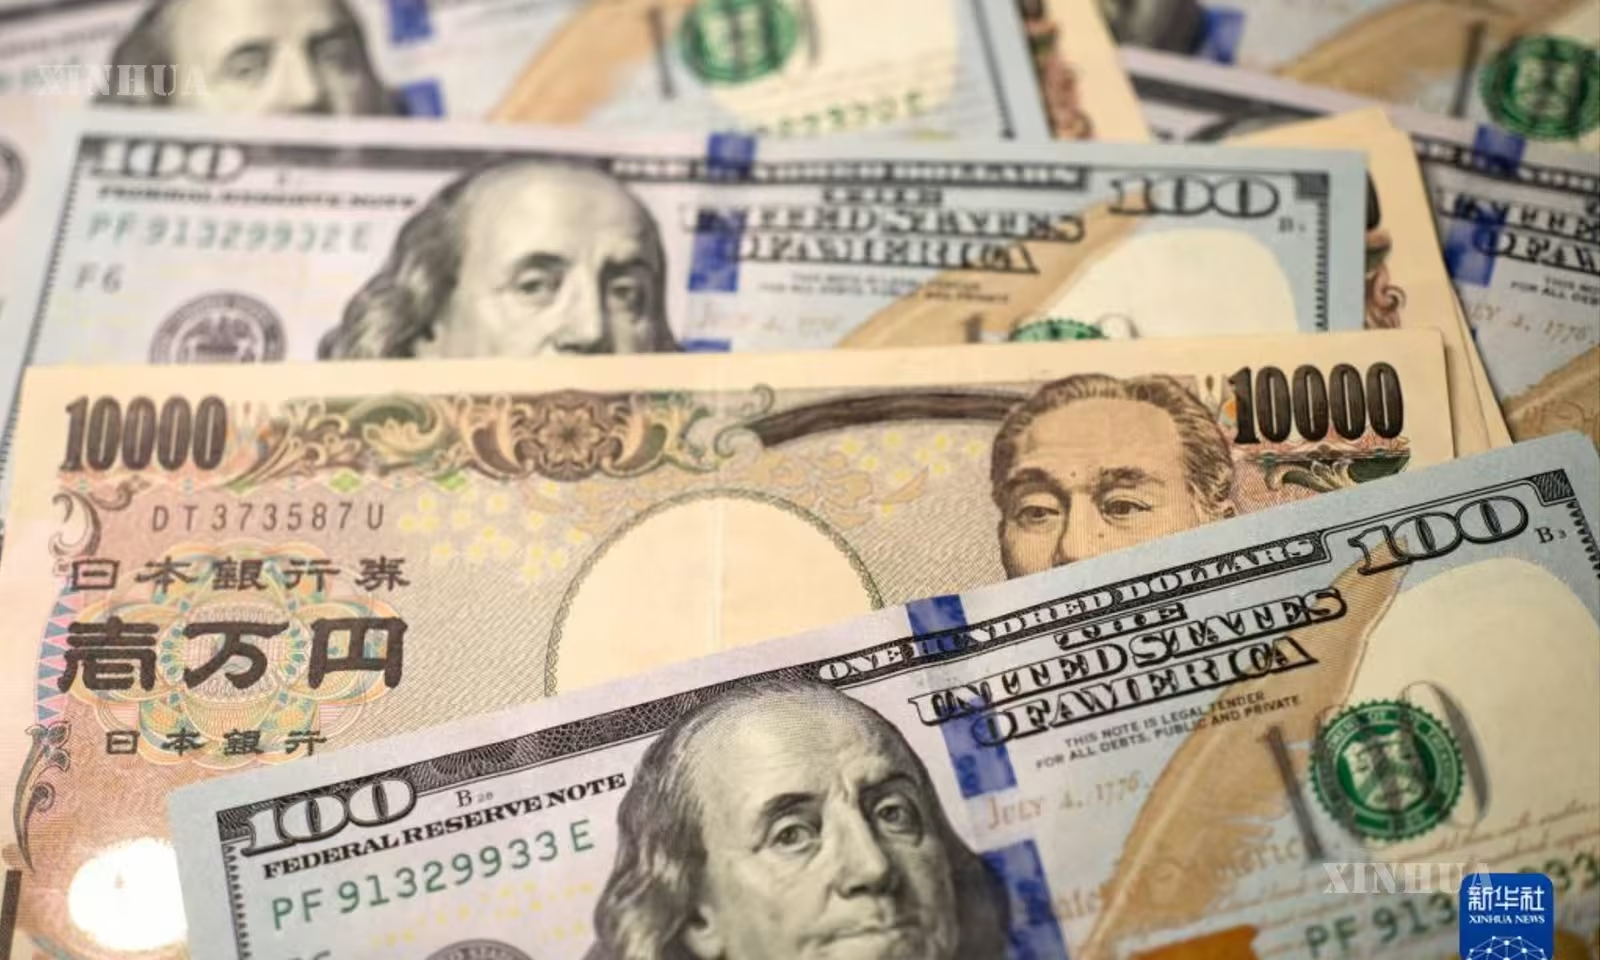
2. 这是2022年4月20日在日本东京拍摄的日元和美元纸币。新华社记者 张笑宇 摄