ပေကျင်း၊ ဩဂုတ် ၄ ရက် (ဆင်ဟွာ)
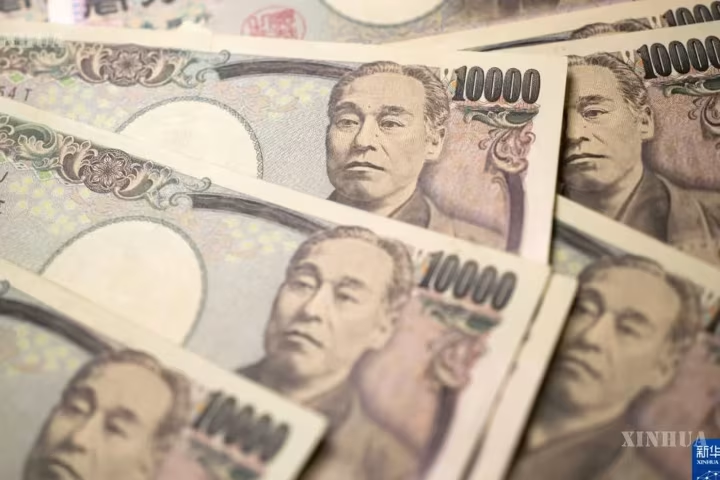
ဂျပန်နှင့် အမေရိကန်နှစ်နိုင်ငံက ပူးတွဲ၍ နိုင်ငံခြားငွေဈေးကွက်အား စွက်ဖက်မှု လုပ်ဆောင်ခဲ့ပြီဖြစ်ပြီး ယင်းမှာ လတ်တလောကာလ ဂျပန်ယန်း ငွေလဲလှယ်နှုန်း ပြင်းပြင်းထန်ထန် အတက်အကျဖြစ်မှုနှင့် ရှုပ်ထွေးသော ဖြစ်ပေါ်တိုးတက်နေမှုကို ကိုင်တွယ်စီမံရန် ရည်ရွယ်ခြင်းဖြစ်ကြောင်း ဂျပန်နိုင်ငံ ဘဏ္ဍာရေးဝန်ကြီး Satsuki Katayama က ဩဂုတ် ၃ ရက်တွင် အတည်ပြုခဲ့သည်။
၎င်းသည် ဂျပန်နှင့် အမေရိကန်က ၁၅ နှစ်အကြာတွင် ငွေလဲလှယ်မှုဈေးကွက်အား ထပ်မံပူးတွဲစွက်ဖက်မှု လုပ်ဆောင်ခြင်းဖြစ်သည်။ ယခုနှစ်အတွင်း ဂျပန်ယန်း ငွေလဲလှယ်နှုန်းသည် ဆက်တိုက်ကျဆင်းလာခဲ့ပြီး ဇူလိုင်လ လကုန်ပိုင်းတွင် ဂျပန်ယန်းငွေနှင့် အမေရိကန်ဒေါ်လာ ငွေလဲလှယ်နှုန်းမှာ အချိန်အတိုင်းအတာတစ်ခုတွင် ၁ ဒေါ်လာလျှင် ၁၆၄ ယန်း နီးပါးအထိ ရှိလာခဲ့သည်။
အမေရိကန် သမ္မတ ထရမ့်ကလည်း အစောပိုင်းတွင် အမေရိကန်က ဂျပန်ယန်း ငွေလဲလှယ်နှုန်းကို စွက်ဖက်မှု၌ ပါဝင်ရခြင်းမှာ “ဂျပန်သည် အမေရိကန်အပေါ် အစဉ်အမြဲ အလွန်ကောင်းမွန်ခဲ့ခြင်း” ကြောင့် ဖြစ်သည်ဟု ဆိုသည်။
အမေရိကန်က အမှန်တကယ် “ချစ်ကြည်ရင်းနှီးမှု” ကြောင့် ဂျပန်အား လက်ကမ်းကူရခြင်းလော။ ဂျပန်ယန်း ငွေလဲလှယ်နှုန်း တစ်ဟုန်ထိုးကျဆင်းခြင်းသည် အမေရိကန် ဘဏ္ဍာရေးဈေးကွက်အပေါ် မည်သို့သော သက်ရောက်မှုများရှိသနည်း။ အမေရိကန်က “ဂျပန်ယန်းငွေ တည်ငြိမ်အောင် လုပ်ဆောင်ခြင်းမှာ” မည်သည်ကို တည်ငြိမ်အောင် လုပ်ဆောင်နေခြင်း ဖြစ်သနည်း။
အမေရိကန်ငွေချေးစာချုပ်များက ဂျပန်၏ “ရောင်းချမှုဒဏ်” ကို မခံနိုင်
အမေရိကန်နှင့် ဂျပန်ညှိနှိုင်းကာ ဂျပန်ယန်း ငွေလဲလှယ်နှုန်းအား စွက်ဖက်ခြင်းနှင့် စပ်လျဉ်း၍ အမေရိကန် ဘဏ္ဍာရေးဝန်ကြီး Scott Bessent က ရှေ့ရက်ပိုင်းတွင် ပြောကြားရာ၌ အမေရိကန်ဗဟိုဘဏ်က ၎င်းလက်အောက်ရှိ နိုင်ငံခြားဗဟိုဘဏ်နှင့် နိုင်ငံတကာ ငွေကြေးအာဏာပိုင်များက ပြန်လည်ဝယ်ယူမှု အဆင်ပြေစေရေး ယန္တရားအပေါ် ထောက်ခံအားပေးမှုကို မြှင့်တင်ရန် မျှော်လင့်ကြောင်း အထူးပြောကြားခဲ့သည်။
အဘယ်ကြောင့် အဆိုပါပြန်လည်ဝယ်ယူမှုယန္တရားကို အလေးထားပြောကြားရသနည်း။ ပြန်လည်ဝယ်ယူမှုယန္တရား ဟူသည်မှာ လုပ်ဆောင်ရာတွင် “ဝယ်ယူခြင်း” ဟု အမည်တပ်ထားသော်လည်း လက်တွေ့မှာ “ချေးယူခြင်း” ပင်ဖြစ်သည်။
အဆိုပါယန္တရားကို ၂၀၂၀ ပြည့်နှစ်တွင် စတင်ထူထောင်ခဲ့ခြင်းဖြစ်ပြီး လက်ရှိကိုင်ဆောင်ထားသော အမေရိကန်ငွေချေးစာချုပ်အား ပေါင်နှံသည့်နည်းလမ်းဖြင့် ရေတိုငွေကြေးစီးဆင်းမှုရယူခြင်းအား ခွင့်ပြုထားသည်။ ထိုနည်းလမ်းအားဖြင့် ကန်ဒေါ်လာ အရေးတကြီးလိုအပ်သည့် ဂျပန်သည် အမေရိကန်ငွေချေးစာချုပ်ကို ရောင်းချရန် မလိုအပ်ဘဲ ဂျပန်ယန်း ငွေလဲလှယ်နှုန်းကို တည်ငြိမ်စေသည့် “ကျည်ဆန်” ရရှိနိုင်ပေသည်။
ထိုသို့လုပ်ဆောင်ချက်အတွင်း အဓိကကျသည့်အချက်မှာ ဂျပန်သည် “အမေရိကန်ငွေချေးစာချုပ် ရောင်းချရန်မလိုအပ်ခြင်း” ပင်ဖြစ်သည်။
ဂျပန်ဗဟိုဘဏ်က မိမိကိုယ်ကိုအားကိုးမှုဖြင့်သာ ဂျပန်ယန်း ငွေလဲလှယ်နှုန်းကို တည်ငြိမ်အောင် လုပ်ဆောင်မည်ဆိုပါက လက်ရှိကိုင်ဆောင်ထားသော အမေရိကန် ငွေချေးစာချုပ်ကို “လက်ငင်းငွေပေါ်အောင်” မဖြစ်မနေ ရောင်းချ၍ ကန်ဒေါ်လာစီးဆင်းမှုရယူမှသာ ကန်ဒေါ်လာကို ရောင်းချခြင်း၊ ဂျပန်ယန်းကို ဝယ်ယူခြင်းဖြင့် ငွေလဲလှယ်နှုန်းကို တည်ငြိမ်အောင် လုပ်ဆောင်နိုင်မည်ဖြစ်သည်။
အမေရိကန် ငွေချေးစာချုပ်အား အများဆုံးကိုင်ဆောင်ထားသည့် နိုင်ငံခြားနိုင်ငံအနေဖြင့် ဂျပန်နိုင်ငံက အမေရိကန် ငွေချေးစာချုပ်များ ရောင်းချပါက ဈေးကွက်တွင် အမေရိကန် ငွေချေးစာချုပ်ဈေးနှုန်းကို မလွှဲသာမရှောင်သာ ကျဆင်းသွားစေပြီး အကျိုးအမြတ်ရရှိနှုန်း မြင့်တက်သွားစေမည်ဖြစ်သည်။
လတ်တလောကာလတွင် ပထဝီနိုင်ငံရေးတင်းမာမှု၊ အမေရိကန်က စည်းကြပ်ခွန်အလွဲသုံးမှု စသည့် အကြောင်းအချက်များ သက်ရောက်မှုကြောင့် အမေရိကန် ငွေချေးစာချုပ် အကျိုးအမြတ်ရရှိနှုန်းသည် ကြီးမားသော ဖိအားနှင့် ရင်ဆိုင်နေရပြီး အမေရိကန်အစိုးရ၏ ရင်းနှီးထည့်ဝင်မှုစရိတ်ကို မြင့်တက်သွားစေခဲ့သည်။
လက်ရှိတွင် အမေရိကန် ငွေချေးစာချုပ်အမျိုးမျိုး၏ အကျိုးအမြတ်ရရှိနှုန်းသည် အစုလိုက်မြင့်တက်လာရာ ၁၀ နှစ်သက်တမ်းရှိ ငွေချေးစာချုပ် အကျိုးအမြတ်ရရှိနှုန်းသည် ၂၀၂၅ ခုနှစ် ဇန်နဝါရီလမှစ၍ အမြင့်ဆုံးအဆင့်သို့ ရောက်ရှိခဲ့ပြီး နှစ် ၃၀ သက်တမ်းရှိ ငွေချေးစာချုပ် အကျိုးအမြတ်ရရှိနှုန်းကမူ ၂၀၀၇ ခုနှစ်မှစ၍ အမြင့်ဆုံးအဆင့်သို့ ရောက်ရှိခဲ့သည်။ ဂျပန်က ဂျပန်ယန်း ငွေလဲလှယ်နှုန်းကို ထိန်းသိမ်းရန်အတွက် ဈေးကွက်အတွင်း၌ အမေရိကန်ငွေချေးစာချုပ်ကို အစုလိုက်အပြုံလိုက် ရောင်းချမည်ဆိုပါက အမေရိကန်၏ ဘဏ္ဍာရေးစနစ်သည် တိုက်ရိုက် ရိုက်ခတ်မှုခံရမည်ဖြစ်သည်။
ထို့ကြောင့် အမေရိကန်၏ ရှုထောင့်မှကြည့်ပါက ဂျပန်ယန်း ငွေလဲလှယ်နှုန်း တည်ငြိမ်အောင် ဆောင်ရွက်ပေးခြင်းသည် မဟာမိတ်ကို ကူညီပေးခြင်းဖြစ်သည်သာမက အကြီးဆုံး ကြွေးမြီရှင် ပြည်ပနိုင်ငံက ငွေလဲလှယ်နှုန်းကို တည်ငြိမ်ရန်အတွက် အမေရိကန်ငွေချေးစာချုပ်အား အစုလိုက်အပြုံလိုက် ရောင်းချမှုကို ကြိုတင်ကာကွယ်ရန်၊ အမေရိကန်ငွေချေးစာချုပ်ဈေးကွက်နှင့် ဘဏ္ဍာရေးစနစ်က ရင်ဆိုင်နေရသည့် ဆုံးရှုံးနိုင်ခြေအန္တရာယ်ကို လျှော့ချရန်လည်း ပို၍ပင်ဖြစ်သည်။
ဂျပန်ယန်းက အမေရိကန်ပိုင်ဆိုင်မှု အရင်းအနှီးများကို မည်ကဲ့သို့ မွှေနှောက်နေသနည်း
ကာလကြာရှည်စွာ ဘဏ္ဍာရေးဈေးကွက်၌ “ဂျပန်ယန်း” နှင့် မကြာခဏ အတူတွဲ၍ ပေါ်ထွက်လာသည့် စကားလုံးမှာ “အမြတ်ထုတ် အရောင်းအဝယ်ပြုလုပ်ခြင်း” ပင် ဖြစ်သည်။ ဂျပန်က ကာလကြာရှည်စွာ နည်းပါးသောအတိုးနှုန်းနှင့် အနုတ်လက္ခဏာအတိုးနှုန်း (Negative interest rate) ကို ထိန်းထားသဖြင့် နိုင်ငံတကာအဖွဲ့အစည်း အများအပြားသည် အရင်းအနှီးနည်းနည်းဖြင့် ဂျပန်ယန်းကို ချေးယူပြီး အကျိုးအမြတ်ရရှိနှုန်း ပိုမိုမြင့်မားသည့် အမေရိကန် ပိုင်ဆိုင်မှုအရင်းအနှီးများဖြစ်သည့် အမေရိကန်ငွေချေးစာချုပ်၊ အမေရိကန် စတော့ရှယ်ယာနှင့် အခြားဘဏ္ဍာရေးဆိုင်ရာ ထုတ်ကုန်များတွင် ရင်းနှီးမြှုပ်နှံခြင်းဖြင့် “အမြတ်ထုတ် အရောင်းအဝယ်ပြုလုပ်ခြင်း” ဟူသည့်ပုံစံကို လုပ်ဆောင်ကြသည်။
ဤပုံစံ၏ အခြေခံလိုအပ်ချက်မှာ ဂျပန်ယန်း ငွေလဲလှယ်နှုန်း တည်ငြိမ်ရမည်ဖြစ်သည်။ ဂျပန်ယန်းငွေတန်ဖိုး ရုတ်တရက် အလွန်အမင်း မြင့်တက်လာပါက ရင်းနှီးမြှုပ်နှံသူများ၏ ငွေကြေးသုံးစွဲမှုစရိတ်များ ရုတ်တရက် မြင့်တက်လာပြီး အလွယ်တကူ Liquidation ဖြစ်မည် ဖြစ်သည်။ ဂျပန်ယန်းငွေတန်ဖိုး ရုတ်တရက် ကျဆင်းသွားပါက ဈေးကွက်သည် ဂျပန်ဗဟိုဘဏ်၏ အတိုးနှုန်းတိုးမြှင့်ခြင်းနှင့် အစိုးရ ဝင်ရောက်စွက်ဖက်ခြင်းတို့ကို စိုးရိမ်သောကြောင့် ကြိုတင်၍ Close Position ဖြစ်စေမည် ဖြစ်သည်။
Liquidation ဖြစ်စေ သို့မဟုတ် ကြိုတင်၍ Close Position ဖြစ်စေ ရင်းနှီးမြှုပ်နှံသူများအား အမေရိကန်စတော့ရှယ်ယာများ၊ အမေရိကန်ငွေချေးစာချုပ်များ စသည့် အမေရိကန်ပိုင်ဆိုင်မှုများကို ကျယ်ကျယ်ပြန့်ပြန့် မဖြစ်မနေ ရောင်းချစေမည်ဖြစ်ပြီး ဂျပန်ယန်း ငွေလဲလှယ်နှုန်း အကျပ်အတည်းကနေ အမေရိကန် ငွေကြေးဈေးကွက်၏ “ငွေကြေးလည်ပတ်မှု ပိတ်ဆို့ကျပ်တည်းမှု“ အဖြစ်သို့ ပြောင်းလဲသွားစေမည်ဖြစ်သည်။ အမေရိကန် နာမည်ကျော် ရင်းနှီးမြှုပ်နှံသူ Peter Schiff က ဂျပန်နိုင်ငံ၏ ဤ “Grey rhino” လူသိထင်ရှားအန္တရာယ်မြှုပ်မိုင်းကြီး စတင် ပေါက်ကွဲသည်နှင့် တစ်ပြိုင်နက် အမေရိကန်စတော့ရှယ်ယာများနှင့် အမေရိကန်ငွေချေးစာချုပ်များသည် “ဖျက်ဆီးမှုကြီးမားသော ထိုးနှက်ချက်” နှင့် ရင်ဆိုင်ကြရလိမ့်မည်ဟု ပြောကြားခဲ့သည်။
ဈေးကွက်သည် ဤကဲ့သို့သော အန္တရာယ်နှင့် ရင်ဆိုင်ခဲ့ဖူးသည်။ ၂၀၂၄ ခုနှစ် ဩဂုတ်လတွင် ဂျပန်ဗဟိုဘဏ်သည် မမျှော်လင့်ဘဲ အတိုးနှုန်းတိုးမြှင့်ခဲ့ပြီးနောက် ဂျပန်ယန်းငွေတန်ဖိုး မြန်ဆန်စွာ မြင့်တက်လာကာ နိုင်ငံတကာ အတိုးနှုန်းကွာခြားချက်ဖြင့် အမြတ်ရှာဖွေသော အရင်းအနှီးများစွာကို အတင်းအကျပ် Close Position ပြုလုပ်ရန် တွန်းအားပေးခံခဲ့ရပြီး တိုကျိုစတော့ဈေးကွက် Nikkei စတော့အညွှန်းကိန်းမှာ တစ်ရက်အတွင်း ၁၂ ရာခိုင်နှုန်း ကျော် ကျဆင်းခဲ့သလို အမေရိကန်စတော့အညွှန်းကိန်းကြီး သုံးခုလည်း တစ်ပြိုင်နက်တည်း ထိုးကျသွားခဲ့သည်။
အမေရိကန်နိုင်ငံအတွက်မူ အမှန်တကယ်ကာကွယ်ရန် လိုအပ်သည်မှာ ဂျပန်ယန်း ငွေလဲလှယ်နှုန်းမဟုတ်ဘဲ ဂျပန်ယန်းငွေတန်ဖိုး အတက်အကျ ကြီးမားပြင်းထန်မှုကြောင့် ဖြစ်ပေါ်လာသည့် ငွေကြေးဆိုင်ရာ အန္တရာယ်များပင် ဖြစ်သည်။ အမေရိကန်စတော့ရှယ်ယာများနှင့် အမေရိကန်ငွေချေးစာချုပ်များ စသည်တို့ ရောင်းချခံရခြင်းနှင့် ကမ္ဘာလုံးဆိုင်ရာ ငွေကြေးလည်ပတ်မှု ရုတ်တရက် ကျပ်တည်းလာခြင်းတို့၏ ကွင်းဆက် သက်ရောက်မှုများကို ရှောင်ရှားရမည်ဖြစ်သည်။ ထို့ကြောင့် အမေရိကန်နိုင်ငံအနေဖြင့် ဂျပန်ယန်း ငွေလဲလှယ်နှုန်း တည်ငြိမ်စေရေးတွင် ပါဝင်ဆောင်ရွက်ခြင်းသည် အနှစ်သာရအားဖြင့် ၎င်း၏ ငွေကြေးဈေးကွက်အတွက် “မီးခံတံတိုင်း” တစ်ခု တည်ဆောက်နေခြင်းပင် ဖြစ်သည်။
“ဈေးပေါသော ဂျပန်ယန်း” ကို အမေရိကန် လက်မခံနိုင်
မကြာသေးမီနှစ်များတွင် အားနည်းလာသော ဂျပန်ယန်းသည် အစဉ်အမြဲလိုပင် အမေရိကန်၏ “ရင်ထဲကဆူး” ဖြစ်ခဲ့သည်။ ဂျပန်ယန်း၏ အမေရိကန်ဒေါ်လာအပေါ် ငွေလဲလှယ်နှုန်း နည်းပါးခြင်းကို အမှီပြု၍ ဂျပန်မော်တော်ကား၊ စက်ယန္တရားစသည့် ပို့ကုန်များ၏ ဈေးကွက်ယှဉ်ပြိုင်အားသည် သိသိသာသာ မြင့်တက်လာပြီး အမေရိကန်စက်မှုလုပ်ငန်းအများအပြားက ဂျပန်၏ “ငွေလဲလှယ်နှုန်း ယှဉ်ပြိုင်မှု အားသာချက်” ကို ပြစ်တင်ဝေဖန်မှုများ ဖြစ်ပေါ်စေခဲ့သည်။ ဂျပန်ယန်းငွေတန်ဖိုး အားနည်းလာခြင်းက အမေရိကန် မော်တော်ကားထုတ်လုပ်သူတို့၏ ယှဉ်ပြိုင်မှု ဖိအားများကို ဆိုးရွားလာစေသည်ဟု အမေရိကန် မော်တော်ကားလုပ်ငန်းအဖွဲ့က မကြာခဏ ပြစ်တင်ဝေဖန်ခဲ့သည်။
အမေရိကန်ဘဏ္ဍာရေးဝန်ကြီး Scott Bessent က ယင်းမတိုင်မီ ဂျပန်ယန်းကို “အလွန်အမင်း လျှော့တွက်ခဲ့သည်” ဟု ပြစ်တင်ဝေဖန်ခဲ့ပြီး ဂျပန်ယန်း ငွေလဲလှယ်နှုန်းသည် အခြေခံအနေအထားမှ ကြာရှည်စွာ သွေဖည်နေခြင်းသည် နိုင်ငံတကာကုန်သွယ်ရေးယှဉ်ပြိုင်မှုကို ပုံပျက်စေရုံသာမက ကမ္ဘာ့စီးပွားရေးပြန်လည်ဟန်ချက်ညီမှုကိုလည်း အထောက်အကူမပြုဟု ယူဆခဲ့သည်။ ဂျပန်ယန်းငွေကို သင့်တင့်သောအတိုင်းအတာသို့ ပြန်လည်ရောက်ရှိစေခြင်းသည် အမေရိကန်ထုတ်လုပ်မှုလုပ်ငန်းများ ကြုံတွေ့နေရသော ယှဉ်ပြိုင်မှုဖိအားကို ဖြေလျော့စေပြီး အမေရိကန်၏ ကုန်သွယ်ရေးလိုငွေပြမှုကို လျှော့ချရန် မူဝါဒရည်မှန်းချက်နှင့်လည်း ကိုက်ညီစေသည်ဟု စက်မှုလုပ်ငန်းနယ်ပယ်မှာ ပုဂ္ဂိုလ်များက ယူဆကြသည်။
ထို့အပြင် လေ့လာသုံးသပ်သူများက အမေရိကန်၏ ယခုအကြိမ် ဂျပန်နှင့်အတူ ညှိနှိုင်းဆောင်ရွက်ကာ ဂျပန်ယန်း ငွေလဲလှယ်နှုန်းကို စွက်ဖက်ရခြင်းသည် အဓိက အကြောင်းရင်းမှာ ဂျပန်က “မကိုင်တွယ်နိုင်ခြင်း” ကြောင့် ဖြစ်ဟု ဆိုသည်။ ယန်းငွေလဲလှယ်နှုန်း တည်ငြိမ်စေရန် ကြီးမားလှသော ငွေကြေးပမာဏ လိုအပ်သည်။ သို့မဟုတ်ပါက နိုင်ငံတကာမှ ရေတို အမြတ်ရှာသည့် ရွှေ့ပြောင်းငွေကြေး (Hot money) ၏ ဈေးကစားမှုများကို စဉ်ဆက်မပြတ် ခုခံနိုင်မည် မဟုတ်ဘဲ ဝင်ရောက်စွက်ဖက်မှု၏ အကျိုးသက်ရောက်မှုကို ထိခိုက်နိုင်ခြေရှိသည်။ အမေရိကန်နှင့် ဂျပန်တို့ ညှိနှိုင်းဆောင်ရွက်ကာ ဈေးကွက်သို့ ပေးပို့လိုက်သော သတင်းစကားများသည် အလွန်အမင်း ဈေးကစားမှုများကို ဟန့်တားနိုင်ပြီး ဝင်ရောက်စွက်ဖက်မှု ကုန်ကျစရိတ်များကို လျှော့ချပေးနိုင်မည် ဖြစ်သည်။
လက်ရှိတွင် အမေရိကန်ဖက်ဒရယ်အစိုးရ၏ ကြွေးမြီသည် မကြာမီ ကန်ဒေါ်လာ ၄ ထရီလီယံကျော်တော့မည်ဖြစ်ရာ ဤကဲ့သို့သော အခြေအနေတွင် အမေရိကန်ငွေချေးစာချုပ်ဈေးကွက် တည်ငြိမ်မှုသည် အမေရိကန်အစိုးရ ချေးငွေကုန်ကျစရိတ်၊ အမေရိကန် ဘဏ္ဍာရေးဈေးကွက် တည်ငြိမ်မှုနှင့် သက်ဆိုင်မှုရှိသလို ကန်ဒေါ်လာစနစ်၏ စဉ်ဆက်မပြတ်မှုနှင့် ပို၍ပင် သက်ဆိုင်မှုရှိပေသည်။ အမေရိကန်က ဂျပန်ယန်း တည်ငြိမ်အောင် လက်ကမ်းလုပ်ဆောင်ပေးခြင်းသည် အမှန်စင်စစ်အားဖြင့် အမေရိကန်ငွေချေးစာချုပ်၊ အမေရိကန် ငွေကြေးဈေးကွက်နှင့် ကန်ဒေါ်လာ ဗိုလ်ကျကြီးစိုးမှုကို တည်ငြိမ်စေရန်ပင် ဖြစ်သည်။ (Xinhua)
--------------------------------------------------------------------------------------
(Chinese Version)
经济热点问答丨美国缘何出手“救”日元
新华社北京8月3日电 经济热点问答丨美国缘何出手“救”日元 新华社记者宿亮
日本财务大臣片山皋月3日确认,日美两国已联合干预外汇市场,旨在应对近期日元汇率剧烈波动与混乱走势。这是日美时隔15年再次联合干预日元汇率。今年以来,日元汇率持续走弱。7月下旬,日元对美元汇率一度逼近1美元兑164日元。
美国总统特朗普早些时候表示,美国参与干预日元汇率是因为“日本一直对美国很好”。美国真的是因为“友谊”才向日本伸出援手吗?日元汇率大跌对美国金融市场有什么影响?美国“稳日元”究竟在稳什么?
美债经不起日本“卖”
美国财政部长贝森特日前谈及美日协调干预日元汇率时特别提出,希望美联储加大对其下辖外国央行与国际货币当局回购便利机制的支持。
为什么要强调这个回购机制?所谓回购便利机制,在执行中往往是名为“购”,实为“贷”。该机制创立于2020年,允许通过抵押持有美债的方式,获得短期流动性。通过这样的方式,急需美元的日本可以不抛售美债就获得稳定日元汇率的“弹药”。
在这个操作中,关键是日本可以“不抛售美债”。
如果日本央行仅靠自身稳定日元汇率,就不得不把持有的美债“变现”,获得美元流动性,才能卖出美元、买入日元稳定汇率。作为美债最大海外持有国,日本抛售美债不可避免会在市场上压低美债价格、推高收益率。
近期,受地缘政治紧张、美国滥施关税等因素影响,美国国债收益率面临巨大上行压力,推高美国政府融资成本。当前,美国各类国债收益率集体上行,10年期国债收益率达到2025年1月以来最高水平,30年期更是达到2007年以来高点。如果日本为了维持日元汇率在市场上集中抛售美债,美国金融体系将直接受到冲击。
因此,从美国的角度看,稳定日元汇率不只是帮助盟友,更是为了防范海外最大债权国为稳定汇率而集中出售美债,降低美国债券市场和金融体系面临的风险。
日元如何搅动美国资产
长期以来,金融市场上与“日元”经常一起出现的词汇是“套利交易”。由于日本长期维持低利率甚至负利率,不少国际机构低成本借入日元,投资于收益率更高的美国资产,如美债、美股及其他金融衍生品,构成所谓“套利交易”模式。
这一模式的前提是日元汇率稳定。一旦日元暴涨,投资者资金成本陡增,容易“爆仓”;一旦日元暴跌,市场会担心日本央行加息、政府干预,导致提前平仓。
无论是“爆仓”还是提前平仓,投资者会被迫大规模卖出美股、美债等美国资产,将一场日元的汇率危机演变成美国资本市场的“流动性踩踏”。美国知名投资人彼得·希夫表示,日本这头“灰犀牛”一旦爆雷,美股和美债将迎来“毁灭性重创”。
市场曾面临这种风险。2024年8月,日本央行意外加息后,日元快速拉升,大量国际套利资金被迫平仓,东京股市日经股指单日下跌超过12%,美股三大股指同步下挫。
对美国而言,真正需要防范的并非日元汇率本身,而是日元剧烈波动触发的金融风险,要避免美股及美债等遭遇抛售、全球流动性骤然收紧的连锁反应。因此,美国参与稳定日元汇率,本质上是在为自身金融市场筑起一道“防火墙”。
美国容不下“便宜日元”
近年来,弱势日元始终是美国的“心头刺”。凭借日元对美元的低汇率,日本汽车、机械设备等出口产品价格竞争力明显增强,引发不少美国产业指责日本的“汇率竞争优势”。美国汽车行业组织就经常指责日元走弱加剧美国汽车制造商的竞争压力。
美国财政部长贝森特此前指责日元被“严重低估”,认为日元汇率长期偏离基本面不仅扭曲国际贸易竞争,也不利于全球经济再平衡。业内人士认为,推动日元回归合理区间既有助于缓解美国制造业面临的竞争压力,也符合美国缩小贸易逆差的政策诉求。
另外,有分析指出,美国此次与日本协调干预日元汇率,很大原因是日本“搞不定”。稳定日元汇率需要庞大资金规模,否则无法持续对抗国际游资的投机活动,有可能影响干预效果。美日协调向市场释放的信号能够抑制过度投机,减少干预成本。
观察人士表示,当前美国联邦政府债务即将突破40万亿美元,在这种背景下,美债市场的稳定关乎美国政府借贷成本,关乎美国金融市场的稳定,更关乎美元体系的可持续性。美国出手稳定日元,实际上是在稳定美债、美国资本市场和美元霸权。(完)
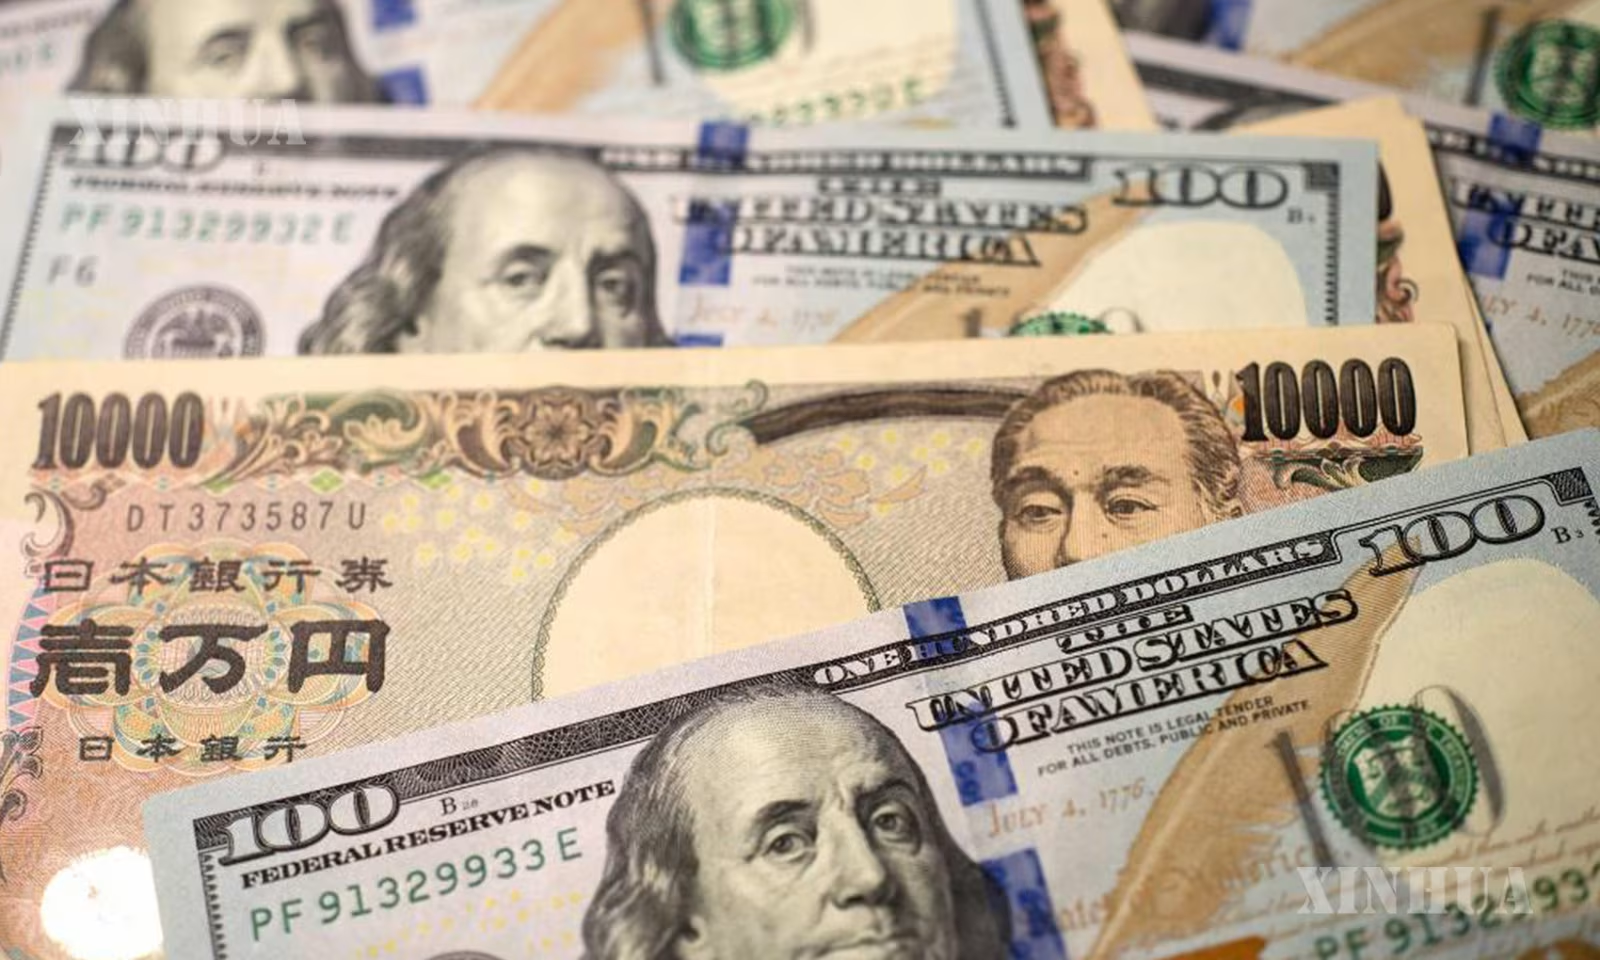
图说1:这是2022年4月20日在日本东京拍摄的日元和美元纸币。新华社记者 张笑宇 摄
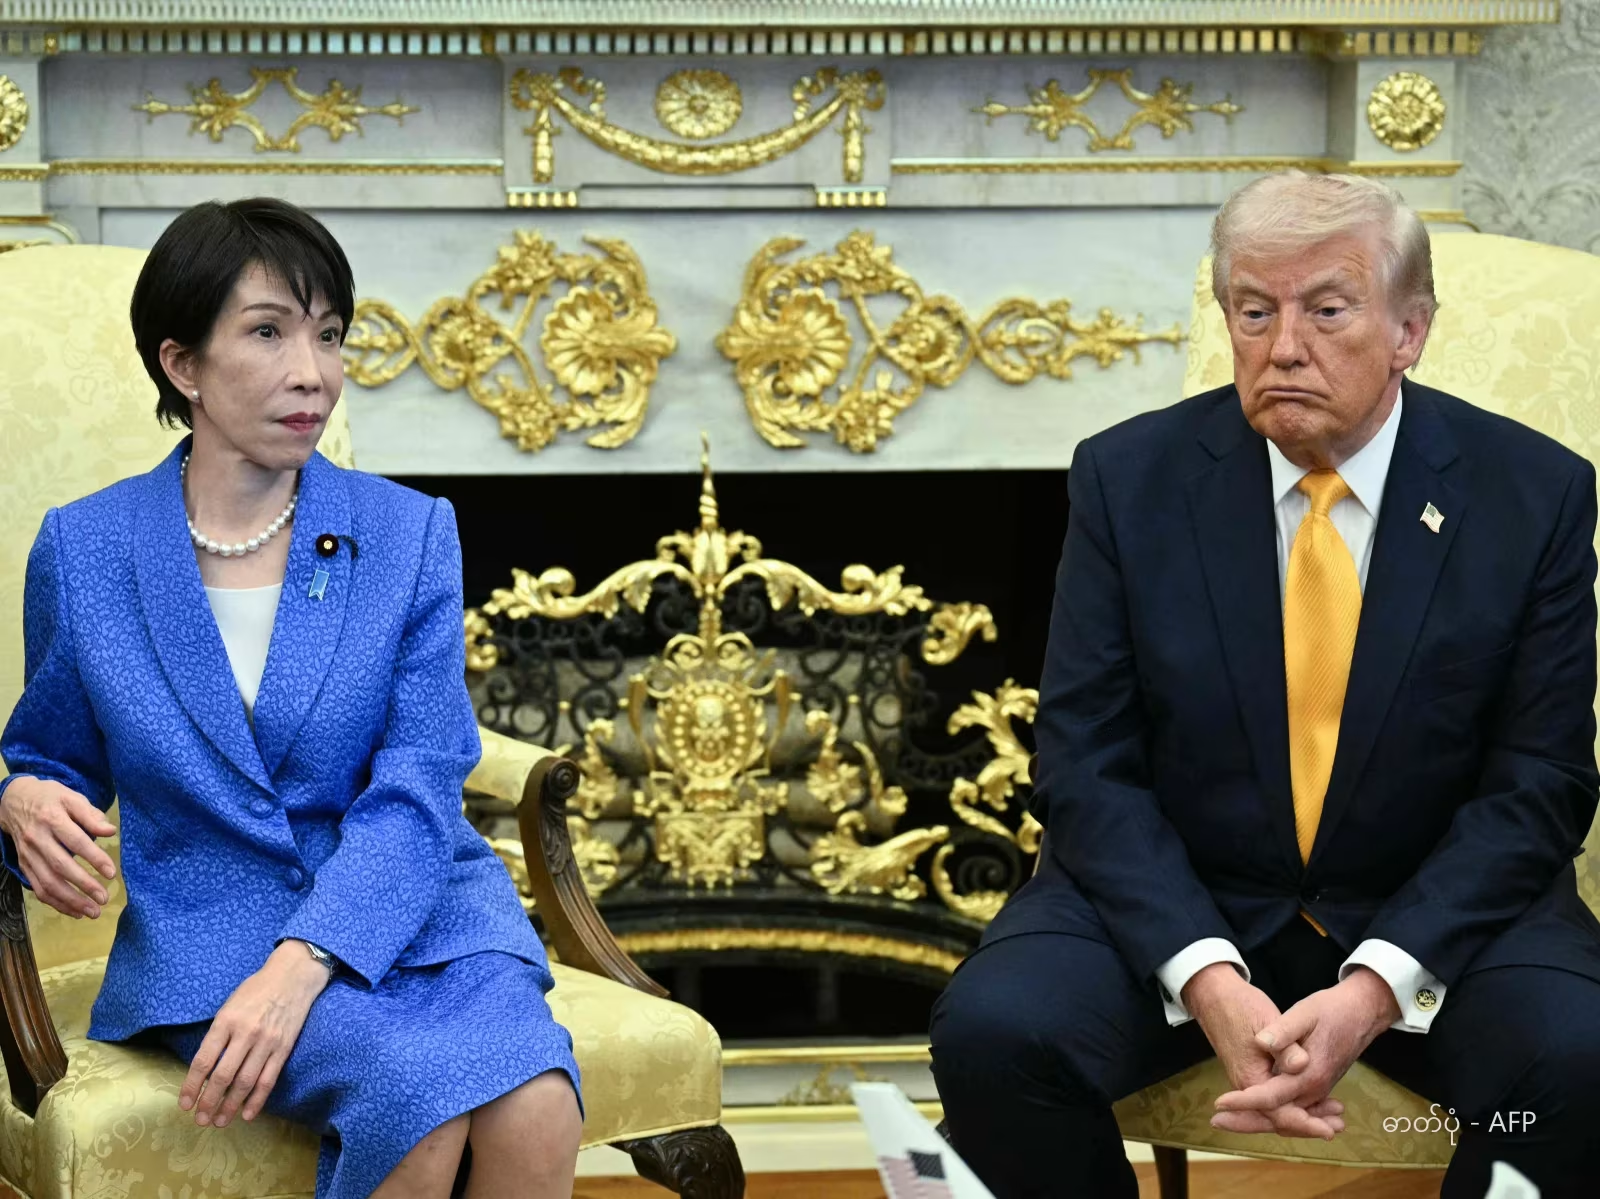
图说2:2026年3月19日,美国总统特朗普在白宫会晤到访的日本首相高市早苗。法新社照片